

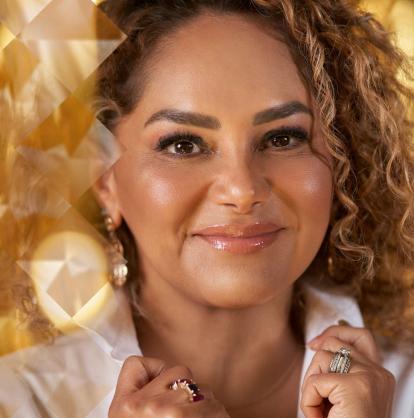
Ana Cortés es empresaria, desarrolladora urbana, autora y conferencista con más de 26 años de experiencia. Como directora de HOOG Desarrolladora Urbana y Creadores de Éxitos, ha educado a más de un millón de personas en Latinoamérica y Estados Unidos. Su trayectoria incluye haber formado parte del equipo de Robert Kiyosaki, colaborar con figuras de la talla de John C. Maxwell, Brian Tracy y Grant Cardone, además de ser TEDx Speaker y autora de los libros Cruce el Puente de sus Finanzas y One Mind. Esta madre de cuatro hijos y creadora de la comunidad Reinas (con más de 10,000 mujeres) dedica hoy su vida a guiar a las personas para que transformen sus ingresos en un patrimonio sólido a través de los bienes raíces y la educación financiera.
En conversación para 5 para Arial 10 Ana nos confronta con la realidad de los «candados mentales» que frenan nuestro crecimiento económico, desmintiendo la idea de que trabajar duro es suficiente para asegurar el futuro. A través de reflexiones cercanas pero contundentes, explica cómo las mujeres pueden romper la barrera de excluisón financiera y pasar de ser administradoras a inversionistas activas. Asimismo, desmonta las ilusiones de la «riqueza fácil» en redes sociales, ofrece lecciones clave sobre liderazgo estratégico para dejar de ser el cuello de botella en los negocios y comparte una guía práctica para tomar el control de tus números desde esta misma semana.
1. Ana, en tu libro One Mind afirmas que las decisiones financieras dependen de creencias aprendidas. ¿Cuál es el mito o “candado mental” más destructivo sobre el dinero que notas en los latinoamericanos y cómo se rompe?
Para mí, uno de los más destructivos es creer que si trabajas mucho, algún día vas a tener dinero. Nos educaron para esforzarnos, para ser responsables, para sacar adelante a la familia. Pero ¿quién nos enseñó a convertir ese esfuerzo en patrimonio? Puedes trabajar toda tu vida y llegar a una edad en la que ya estás cansada y todavía necesitas trabajar para pagar tus cuentas.
Yo empecé a aprender educación financiera y bienes raíces con Robert Kiyosaki en 2006. En 2007 fundé Mujeres Latinas de Éxito, en Phoenix, y ya daba educación financiera. Pero fíjate: en ese momento yo todavía pensaba que producir era el máximo logro. Tener una empresa, vender más, ganar más. Para mí, eso era ser exitosa.
En 2010 traduje sus materiales y después viajé por Estados Unidos enseñándolos. Durante ese proceso, entre 2010 y 2012, con mi regreso a México y la apertura de Creadores, empecé a entender que podía ser muy productiva, ganar muy bien y aun así no estar construyendo patrimonio.
Ese candado se rompe revisando lo que aprendiste sobre el dinero, educándote y cambiando tus decisiones. Yo tuve que empezar a preguntarme: “De todo lo que estoy produciendo, ¿qué se está quedando conmigo? ¿Qué estoy construyendo para que mi futuro no dependa de seguir trabajando al mismo ritmo?”. Porque ganar más no resuelve todo si cada mes te lo acabas todo.
2. Hoy muchas mujeres emprenden por necesidad o convicción, pero pocas logran dar el salto a inversionistas o creadoras de patrimonio. Desde tu experiencia, ¿qué barrera real frena a las mujeres al hablar de inversiones y cómo cambia la jugada cuando asumen ese rol activo?
Muchas mujeres ya sabemos producir. Vendemos, emprendemos, resolvemos, mantenemos una casa. El problema es que nos acostumbramos a que todo lo que producimos tenga un destinatario antes que nosotras: los hijos, la familia, el negocio, alguna urgencia. Nuestro patrimonio queda para después.
Además, todavía escucho mucho: “Yo de inversiones no sé”, “eso lo ve mi marido”, “cuando gane más, empiezo”. Una mujer puede administrar una empresa entera y seguir sintiendo que invertir no le corresponde. Claro que hay barreras reales de ingresos, de tiempo y de acceso. Pero también necesitamos dejar de excluirnos de esas decisiones.
Yo quiero que una mujer se pregunte: “De todo lo que he trabajado, ¿qué tengo a mi nombre? ¿Qué estoy construyendo para mí?”. Porque tener un negocio que te necesita todos los días no resuelve, por sí solo, tu futuro.
Cuando asumes el papel de inversionista, empiezas a decidir con otra mirada. Además de cuánto vas a ganar este mes, te importa cuánto vas a conservar, qué puede crecer y qué va a sostenerte cuando quieras bajar el ritmo. Tener patrimonio te da margen para elegir. Y para una mujer, poder decidir sobre su vida con recursos propios cambia muchísimo las cosas.
3. En una era saturada de discursos sobre “riqueza fácil”, libertades financieras mágicas y “hacerse millonario en redes”, ¿cuál es el filtro de realidad que le pones a esa narrativa y cómo se construye un patrimonio real que resista el paso del tiempo?
Yo hago preguntas muy concretas: ¿de dónde sale el rendimiento?, ¿qué estoy comprando?, ¿cómo se gana dinero aquí?, ¿qué puede salir mal?, ¿cómo y cuándo puedo recuperar mi dinero? Si la explicación depende de que deje de preguntar y confíe, ahí me detengo.
Una foto en un avión privado no me dice qué tiene esa persona, cuánto debe ni si su negocio produce utilidades. Y vender mucho tampoco significa que estés construyendo riqueza. Hay gente que factura muchísimo y vive ahogada.
Para construir patrimonio tienes que aprender a producir, sostener, multiplicar y gozar el dinero. Las cuatro. Porque si produces y te lo gastas todo, vuelves a empezar cada mes. Si inviertes sin entender, puedes perder lo que tanto te costó ganar. Y si nunca disfrutas nada, también tienes que preguntarte para qué estás haciendo todo esto.
A mí me gustan especialmente los bienes raíces, pero incluso ahí hay que revisar números, documentos, ubicación, plazos y riesgos. Que algo sea un terreno no lo convierte automáticamente en una buena inversión. El patrimonio se construye convirtiendo una parte de tus ingresos en activos, entendiendo lo que compras y tomando decisiones que puedas sostener durante años. Necesitas paciencia y criterio para que el entusiasmo por una oportunidad no se lleve por delante tu tranquilidad.
4. Has colaborado con referentes globales como John C. Maxwell y Grant Cardone. De todo lo aprendido a su lado y en tus 20 años en el sector inmobiliario, ¿cuál es esa regla no escrita del liderazgo estratégico que no te enseñan en ninguna facultad de negocios?
Que si todo depende de ti, tienes que revisar cómo estás liderando. A veces nos sentimos muy importantes porque nadie puede resolver sin nosotros. Pero eso termina siendo agotador y también limita a la empresa.
A mí me interesa construir equipos que tengan claridad: quién decide, de qué se hace responsable y cómo sabemos si está cumpliendo. Porque puedes tener una visión enorme, pero alguien tiene que convertirla en trabajo concreto y resultados. Si cada decisión tiene que pasar por ti, llega un momento en el que tú misma frenas lo que quieres construir.
De Grant valoro mucho la fuerza y la claridad para pensar en grande. También he aprendido a tener mi propio criterio sobre cómo quiero crecer y cómo quiero tratar a las personas. Aprender de alguien no significa copiarlo completo.
Y hay una parte del liderazgo que se ve especialmente cuando las cosas se complican: dar la cara, reconocer lo que necesitas corregir y tomar decisiones aunque no sean populares. Ahí tu equipo descubre si puede confiar en ti. Para mí, construir una empresa también es formar personas y crear sistemas que permitan que funcione cuando yo no esté en cada conversación.
5. Si una persona o emprendedora que hoy siente caos en sus finanzas personales o en su negocio solo pudiera cambiar un solo hábito esta misma semana, ¿cuál debería ser ese primer paso contundente para tomar el control de su futuro económico?
Sentarse a revisar su dinero con números reales. Poner una cita semanal en la agenda y cumplirla. ¿Cuánto entró? ¿Cuánto salió? ¿Cuánto debo? ¿Cuánto de ese dinero ya está comprometido? ¿Cuánto conservé para construir patrimonio?
Si tienes un negocio, revisa por separado el dinero de la empresa y el tuyo. Porque ver dinero en la cuenta del negocio y sentir que puedes gastarlo es una manera muy rápida de perder el control. Ahí puede estar el dinero de proveedores, de impuestos o de la siguiente nómina. Necesitas saber cuánto puedes pagarte y cuánto necesita la empresa para funcionar.
Yo enseño una distribución personal de 60% para vivir, 30% para invertir y construir patrimonio, y 10% para gozar. Pero necesitas conocer tus números para saber dónde estás y qué tienes que ajustar para llegar ahí. Esa distribución es para tus ingresos personales; no se aplica a todo lo que factura tu negocio.
Esa primera cita con tu dinero puede mostrarte cosas que has evitado durante meses. Hazla de todas maneras. Porque mientras no sabes qué está pasando, sigues trabajando muchísimo sin poder explicar por qué nunca te alcanza. Y conocer tus números te permite empezar a decidir qué vas a hacer con lo que tanto te cuesta producir.

